Senin, 02 Mei 2016

Penulisan 3 - Analisis Sumber dan penggunaan Kas

Pengertian:
Analisis sumber dan penggunaan kas merupakan alat analisa finansial yang menggambarkan dari mana kas berasal dan untuk apa kas tersebut digunakan. Analisis ini cukup penting bagi manajemen untuk digunakan sebagai dasar dalam merencanakan kebutuhan kas di masa yang akan datang dan kemungkinan sumber-sumber yang ada, atau dengan kata lain sebagai dasar perencanaan dan peramalan kebutuhan kas
Bagi kreditor atau Bank, laporan sumber dan penggunaan kas ini dapat dijadikan bahan penilaian terhadap kemampuan perusahaan dalam melola kas, membayar bunga, maupun mengembalikan pinjaman.
selain itu kas berperan penting dalam kelancaran kegiatan operasional perusahaan. Sebab, kas merupakan salah satu unsur modal yang paling tinggi likuiditasnya, sehingga semakin besar jumlah kas yang dimilik oleh perusahaan, maka akan semakin tinggi pula tingkat likuiditas perusahaan tersebut. dengan memperhatikan hal tersebut maka kas harus direncanakan dan diawasi dengan baik, semua sumber dan penggunaannya.

Sumber Penerimaan Kas
  1. Hasil penjualan investasi jangka panjang
  2. penjualan, emisis saham atau adanya tambahan modal dari pemilik dalam bentuk kas
  3. pengeluaran surat tanda bukti hutang (wesel, obligasi)
  4. bertambahnya hutang (kewajiban) baik jangka pendek maupun jangka panjang
  5. adanya penurunan atau berkurangnya aktiva lancar selain kas yang diimbangi dengan adanya penerimaan kas
  6. adanya penerimaan kas karena sewa, bunga atau deviden dari investasinya, sumbangan, hadiah, dan restitusi pajak

Alokasi Penggunaan Kas
  1. pembelian saham atau obligasi sebagai investasi jangka pendek maupun jangka panjang
  2. penarikan kembali saham yang beredar maupun pengambilan (prive) oleh pemilik
  3. pelunasan atau pembayaran angsuran hutang
  4. pembelian barang dagang secara tunai
  5. pembayaran biaya operasional perusahaan
  6. pengeluaran kas untuk pembayaran deviden, pajak, denda, dan sebagainya.
Sumber referensi:

Tugas 3.2 - Analisa Break Event Point

Analisa Break Event Point
Pengertian:
Break Event Point (BEP) adalah suatu teknik analisa untuk menyatakan volume penjualan dimana total penghasilan tepat sama besarnya dengan total biaya, sehingga perusahaan tidak memperoleh keuntungan dan juga tidak menderita kerugian.
BEP ditinjau dari konsep Contribution Margin menyatakan bahwa volume penjualan dimana Contribution Margin tepat sama besarnya dengan total biaya tetapnya.
Manfaat Break Event Point:
Manfaat BEP antara lain:
  1. alat perencanaan untuk menghasilkan laba
  2. memberikan informasi mengenai berbagai tingkat volume penjualan, serta hubungannya dengan kemungkinan memperoleh laba menurut tingkat penjualan yang bersangkutan
  3. Mengevaluasi laba dari perusahaan secara keseluruhan
  4. Mengganti sistem laporan yang tebal dengan grafik yang mudah dipahami.
Contoh Kasus:
Pada proses produksinya, PT. AMUP mengeluarkan biaya tetap sebesar 450.000 dan biaya variabel per unit yaitu 60. PT AMUP menjual produknya dengan harga 120 per unit. Sedangkan produksi maksimal sebesar 15.000. Hitunglah BEP berdasarkan unit yang diproduksi dan berdasarkan harga penjualannya!
Jawaban:
  • BEP Quantitiy
BEP(Q) = FC / (P-V)
Keterangan:
FC = Fixed Cost (Biaya tetap)
P = Price (Harga penjualan per unit)
V = Varible Cost (biaya variabel per unit)
BEP(Q) = 450.000 / (120 - 60)
BEP(Q) = 7500

  • BEP Price
BEP(P) = FC / (1 - TVC / S)
Keterangan:
FC = Fixed Cost (Biaya tetap)
TVC = Total Variable Cost (VC X Q)
TVC = 60 X 15.000 = 900.000
S = Sales (nilai penjualan = P X Q)
S = 120 X 15.000 = 1.800.000
BEP(P) = 450.000 / (1 - 900.000 / 1.800.000)
BEP(P) = 450.000 / 0,5
BEP(P) = 900.000

Contribution Margin Ratio = 1 - TVC / S = 1 - 900.000 / 1.800.000 = 0,5 = 50%
Analisis:
Setiap perubahan penjualan akan mengakibatkan perubahan terhadap Fixed Cost sebesar 50%

Margin of Safety:
Angka yang menunjukan jarak antara penjualan yang direncanakan dengan penjualan pada titik Break Event Point.
Margin of Safety = (Penjualan direncanakan - Penjualan BEP) / Penjualan direncanakan X 100%
Margin of Safety = (1.800.000 - 900.000) / 1.800.000 X 100%
Margin of Safety = 50%

Sumber referensi:

Tugas 3.1 - Analisis Sumber & Penggunaan Modal Kerja

Analsis Sumber & Penggunaan Modal Kerja
Pengertian:
Analisis sumber dan penggunaan modal kerja adalah analisis laporan keuangan yang bertujuan untuk mendapatkan informasi tentang perubahan modal kerja perusahaan serta sebab-sebab perubahan tersebut pada suatu periode. Informasi yang dihasilkan sangat penting untuk menilai kemampuan perusahaan dalam mengelola dana (modal kerja) untuk membiayai operasional perusahaan.
Modal kerja yang dimaksud adalah modal kerja bersih, yaitu selisih lebih aktiva lancar di atas utang lancar.
Contoh Kasus:
PT. BLUE OCEAN mempunyai laporan perubahan neraca sebagai berikut:
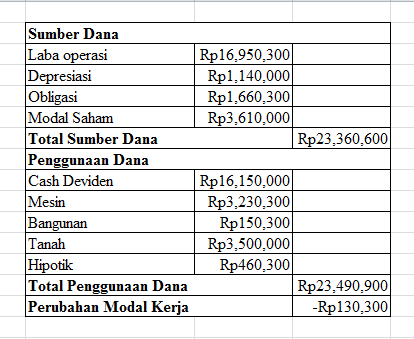
Diketahui laba operasi yang diperoleh PT BLUE OCEAN sebesar Rp 16.950.300. Buatlah Laporan Sumber dan Penggunaan Dana dalam artian modal kerja berikut analisisnya!
Jawaban:
Pertama-tama buat lebih dahulu laporan perubahan modal kerja untuk dibandingkan dengan laporan sumber dan penggunaan modal kerja. nilai-nilai dari laporan ini berasal dari saldo akun-akun yang menjadi unsur-unsur pembentuk modal kerja pada neraca diatas.
PT. BLUE OCEAN
Laporan Perubahan Modal Kerja
Periode 2009 - 2010
Analisis:
Dari laporan perubahan modal kerja diatas, diketahui bahwa terjadi penurunan modal dari tahun 2009 ke tahun 2010 yaitu sebesar Rp 130.300 dengan rincian modal kerja pada tahun 2009 dan 2010 masing-masing Rp 10.240.300 dan Rp 10.110.000.
Berikutnya susun laporan sumber dan penggunaan modal kerja. Nilai-nilai dari laporan ini berasal dari saldo perubahan akun-akun yang menjadi unsur-unsur pembentuk modal kerja pada laporan perubahan neraca periode 2009-2010 diatas.
PT. BLUE OCEAN
Laporan Sumber dan Penggunaan Modal Kerja
Periode 2009 -2010
Analisis:
Karena jumlah sumber lebih kecil dari penggunaan yaitu sebesar Rp 130.300, maka selisih tersebut mempunyai efek negatif terhadap modal kerja dan berarti ada penurunan modal kerja sebesar Rp 130.300.

Sumber referensi:
Modul Praktikum Manajemen Keuangan 2 Tahun 2015 (Laboratorium Manajemen Menengah) Universitas Gunadarma.

Senin, 11 April 2016

Tugas 2 - Analisis Rasio Laporan Keuangan


Hitunglah Analisis rasio laporan keuangan likuiditas, solvabilitas, dan aktivitas berdasarkan laporan keuangan PT Maju di atas!
A. Rasio Likuiditas
Rasio untuk mengukur kemampuan perusahaan untuk memenuhi kemampuan finasialnya dalam jangka pendek.
  • Current Ratio
Rasio untuk mengukur kemampuan perusahaan dalam membayar kewajiban finansial jangka pendek dengan menggunakan aktiva lancar.
Current Ratio = Aktiva Lancar / Hutang Lancar X 100%
Rp 139.808.500 / Rp 48.550.000 X 100% = 2,87%
  • Cash Ratio
Rasio untuk mengukur kemampuan perusahaan dalam membayar kewajiban finansial jangka pendek dengan menggunakan kas yang tersedia dan berikut surat berharga atau efek jangka pendek.
Cash Ratio = (Kas + Efek) / Hutang lancar X 100%
Rp 78.300.000 / Rp 48.550.000 X 100% = 1,61%
  • Quick Ratio
Rasio untuk mengukur kemampuan perusahaan dalam membayar kewajiban finansial jangka pendek dengan menggunakan aktiva lancar yang lebih liquid (Liquid Asset).
Quick Ratio = (Kas + Efek + Piutang) / Hutang Lancar X 100% 
Rp 134.213.500 / Rp 48.550.000 X 100% = 2,76%

B. Rasio Solvabilitas
Rasio untuk mengukur seberapa besar kemampuan perusahaan memenuhi semua kewajiban finansial jangka panjang.
  • Total Debt to Assets Ratio
Rasio untuk mengukur kemampuan perusahaan dalam menjamin hutang-hutangnya dengan sejumlah aktiva yang dimilikinya.
Total Debt to Assets Ratio = Total Hutang / Total Aktiva X 100%
Rp 294.408.000 / Rp 373.808.500 X 100% = 0,78%
  • Total Debt to Equity Ratio
Rasio untuk mengukur seberapa besar perusahaan dibiayai oleh pihak kreditur dibandingkan dengan equity.
Total Debt to Equity Ratio = Total Hutang / Modal Sendiri X 100%
Rp 294.408.000 / Rp 79.400.500 X 100% = 3,7%

C. Rasio Aktivitas
Rasio untuk mengukur seberapa efektif perusahaan dalam memanfaatkan sumber daya yang dimilikinya.
  • Total Asset Turn Over
Rasio untuk mengukur tingkat perputaran total aktiva terhadap penjualan.
Total Asset Turn Over = Penjualan / Total Aktiva X 100%
Rp 75.000.000 / Rp 373.808.500 X 100% = 0,20%
  • Fixed Asset Turn Over
Rasio untuk mengukur perbandingan antara aktiva tetap yang dimiliki terhadap penjualan.
Fixed Asset Turn Over = Penjualan / Aktiva Tetap X 100%
Rp 75.000.000 / Rp 234.000.000 X 100% = 0,32%
  • Average Collection Period ratio
Rasio untuk mengukur berapa lama waktu yang dibutuhkan oleh perusahaan dalam menerima seluruh tagihan dari konsumen.
Average Collection Period Ratio = Piutang X 365 / penjualan X 100%

Sumber referensi:

Minggu, 10 April 2016

Penulisan 2 - Analsis Rasio Keuangan

A. Pengertian Analisis Rasio Keuangan
          Analisis rasio keuangan adalah membandingkan angka-angka yang ada dalam laporan keuangan untuk mengetahui posisi keuangan suatu perusahaan serta menilai kinerja manajemen dalam suatu periode tertentu.
     Irawati (2005 : 22) berpendapat rasio keuangan merupakan teknik analisis dalam bidang manajemen keuangan yang dimanfaatkan sebagai alat ukur kondisi keuangan suatu perusahaan dalam periode tertentu, ataupun hasil-hasil usaha dari suatu perusahaan pada suatu periode tertentu dengan jalan membandingkan dua buah variabel yang diambil dari laporan keuangan perusahaan, baik daftar neraca maupun laba rugi.

B. Jenis-Jenis Rasio Keuangan
       Pada umumnya terdapat bermacam-macam rasio keuangan, penggunaannya tergantung kepada tujuan kepentingan dan pemanfaatannya. Perbedaan jenis perusahaan juga dapat menimbulkan perbedaan penggunaan rasio-rasionya. Berikut ini bentuk-bentuk rasio keuangan:
1). Rasio Likuditas
Rasio yang menunjukkan kemampuan perusahaan untuk memenuhi kewajiban jangka pendek. Dalam rasio likuiditas, analisis dapat dilakukan dengan menggunakan bentuk-bentuk rasio berikut:
  • Current Ratio (Rasio Lancar)
Rasio untuk mengatur kemampuan perusahaan dalam membayar kewajiban jangka pendek dengan aktiva lancar yang tersedia.
Current Ratio = Aktiva Lancar / Hutang Lancar X 100%
  • Quick Ratio (Rasio Cepat)
Rasio yang menunjukan kemampuan perusahaan dalam membayar kewajiban jangka pendek tanpa memperhitungkan nilai persediaan.
Quick Ratio = (Aktiva Lancar - Persediaan) / Hutang Lancar X 100%

2). Rasio Solvabilitas
Rasio yang menunjukan kemampuan perusahaan untuk memenuhi seluruh kewajibannya baik jangka pendek maupun jangka panjang. Berikut ini rasio-rasio yang digunakan:
  • Total Debt to Asset Ratio
Rasio yang mengukur seberapa besar aktiva perusahaan dibiayai oleh utang atau seberapa besar hutang perusahaan berpengaruh terhadap pengelolaan aktiva.
Total Debt to Asset Ratio = Total Hutang / Total Aktiva X 100%
  • Total Debt to Equity Ratio
Rasio yang menunjukan hubungan antara jumlah utang jangka panjang dengan jumlah modal sendiri yang diberikan oleh pemilik perusahaan, guna mengetahui jumlah dana yang disediakan kreditur dengan pemilik perusahaan.
Total Debt to Equity Ratio = Total Hutang / Modal Sendiri X 100%

3). Rasio Profitabilitas
Rasio yang menunjukan tingkat perolehan (keuntungan) dibandingkan dengan penjualan atau aktiva.
  • Gross Profit Margin
Ukuran prosentase dari setiap hasil sisa penjualan sesudah perusahaan membayar harga pokok penjualan.
Gross Profit Margin = Laba Kotor / Penjualan X 100%
  • Operating Profit Margin
Ukuran prosentase dari setiap hasil sisa penjualan sesudah semua biaya dan pengeluaran lain dikurangi kecuali bunga dan pajak.
Operating Profit Margin = Laba Sebelum Pajak / Penjualan X 100%
  • Net Profit Margin
Ukuran prosentase dari setiap hasil sisa penjualan sesudah dikurangi semua biaya dan pengeluaran, termasuk bunga dan pajak.
Net Profit Margin = Laba Setelah Pajak / Penjualan X 100%

4). Rasio Aktivitas
Rasio yang digunakan untuk mengukur efisiensi/efektifitas perusahaan dalam menggunakan aktiva yang dimilikinya. Dalam analisa aktivitas rasio yang digunakan adalah:
  • Inventory Turn-Over Ratio
Rasio untuk mengukur aktivitas atau likuditas dari persediaan perusahaan.
Inventory Turn-Over Ratio = Harga Pokok Penjualan / Persediaan X 1 Kali
  • Total Asset Turn-Over Ratio
Perputaran total aktiva menunjukan efisiensi dimana perusahaan menggunakan seluruh aktivanya untuk menghasilkan penjualan.
Total Asset Turn-Over Ratio = Penjualan / Modal Aktiva X 1 Kali

5). Rasio Investasi
Rasio yang menunjukan rasio investasi dalam surat berharga atau efek, khusunya saham dan obligasi.

Sumber referensi:

Minggu, 13 Maret 2016

Penulisan 1 - Ruang Lingkup Analisis Laporan Keuangan

A. Pengertian Analisis Laporan Keuangan
Analisis laporan keuangan adalah sustu proses penelitian laporan keuangan beserta unsur-unsurnya yang bertujuan untuk mengevaluasi dan memprediksi kondisi keuangan perusahaan atau badan usaha dan juga mengevaluasi hasil-hasil yang telah dicapai pada masa lalu dan sekarang.
B. Tujuan dan Manfaat Analisis laporan Keuangan
Tujuan utama analisis laporan keuangan adalah sebagai berikut:
  1. Sebagai alat barometer untuk melakukan forecasting atau memproyeksikan posisi keuangan di masa yang akan datang;
  2. Mereview kondisi perusahaan saat ini, permasalahan dalam manajemen, operasional, maupun keuangan;
  3. Alat ukur untuk melakukan efisiensi di semua departemen perusahaan.
C. Metode dan Teknis Analisis Laporan Keuangan
Dalam Menganalisa lapora keuangan terdapat beberapa metode yang bisa dijadikan tolak ukur untuk menilai posisi keuangan, yaitu:
  • Metode Analisa Pertumbuhan
Teknik analisa yang disusun dengan membandingkan kenaikkan atau penurunan masing-masing pos laporan keuangan pada suatu periode tertentu dengan periode lainnya dari masing-masing pos yang terdapat di dalam laporan keuangan tersebut dengan menggunakan nilai persentase.
Data yang disajikan bisa dengan membandingkan kenaikkan atau penurunan masing-masing pos laporan keuangan bulan lalu dengan bulan sekarang, atau periode yang sama tahun lalu dan sekarang.
  • Metode Trend dan Indeks
Teknik analis hampir sama dengan metode analisa pertumbuhan, namun angka pembanding adalah laporan keuangan periode tertentu yang dijadikan indeks dan dipilih sebagai tahun dasar. Teknik tren ini sangat berguna untuk memproyeksikan laporan keuangan di masa yang akan datang dengan menggunakan data historis.
  • Metode Analisis Rasio
Teknik analisis dengan membandingkan masing-masing pos laporan keuangan yang relevan atau data yang signifikan.

Sumeber referensi:

Tugas 1 - Analisis Laporan Keuangan

Pengertian Laporan Keuangan
Laporan keuangan pada dasarnya adalah hasil dari proses akuntansi yang dapat digunakan sebagai alat untuk mengkomunikasikan data keuangan atau aktivitas suatu perusahaan. Munawir (1991:2).
Sedangakan menurut Sundjaja dan Barlian (2001:47) Laporan keuangan adalah suatu laporan yang menggambarkan hasil dari proses akuntansi yang digunakan sebagai alat komunikasi untuk pihak-pihak yang berkepentingan dengan data keuangan atau aktivitas perusahaan.
Dari beberapa definisi diatas dapat disimpulkan bahwa laporan keuangan tidak hanya sebagai alat penguji saja tetapi juga sebagai dasar untuk dapat menentukan atau menilai posisi keuangan perusahaan, dimana dengan hasil analisa tersebut pihak-pihak yang berkepentingan dapat mengambil suatu keputusan.
Secara umum tujuan dibuatnya laporan keuangan yaitu:
  1. Untuk memberikan informasi keuangan yang dapt dipercaya mengenai sumber-sumber ekonomi dan kewajiban serta modal suatu perusahaan;
  2. Untuk memberikan informasi yang dapat dipercaya mengenai perubahan sumber-sumber ekonomi netto (sumber dikurangi kewajiban) suatu perusahaan yang timbul dari aktifitas-aktifitas usaha dalam rangka memperoleh laba;
  3. Untuk memberikan informasi keuangan yang membantu pemakai laporan di dalam mengestimasi potensi perusahaan dalam menghasilkan laba;
  4. Untuk memberikan informasi penting lainnya mengenai perubahan dalam sumber-sumber ekonomi dan kewajiban, sepeti informasi mengenai aktifitas pembelanjaan dan penerimaan;
  5. Untuk mengungkapkan sejauh mungkin informasi lain yang berhubungan dengan laporan keuangan yang relevan untuk kebutuhan pemakai laporan seperti informasi mengenai kebijaksanaan akuntansi yang dianut perusahaan.
Syarat-syarat laporan keuangan yang baik, antara lain:
  1. Relevan. Relevannya suatu laporan keuangan harus dihubungkan dengan maksud penggunaannya;
  2. Dapat dipahami. Informasi harus dimengerti oleh pemakainya dan dinyatakan dalam bentuk dan istilah yang disesuaikan dengan batas pengertian para pemakai;
  3. Daya uji. Pengukuran tidak dapat sepenuhnya lepas dari pertimbangan-pertimbangan dan pendapat-pendapat yang subyektif;
  4. Netral. Informasi harus diarahkan kepada kebutuhan umum pemakai dan tidak tergantung pada kebutuhan dan keinginan pihak-pihak tertentu;
  5. Tepat waktu. Informasi harus disampaikan sedini mungkin untuk dapat digunakan sebagai dasar untuk membantu dalam pengambilan keputusan-keputusan ekonomi dan untuk menghindari tertundanya pengambilan keputusan tersebut;
  6. Daya banding. Informasi dalam laporan keuangan lebih berguna bila dapat dibandingkan dengan laporan keuangan sebelumnya dan dari perusahaan yang sama maupun dengan laporan-laporan keuangan lainnya dalam perusahaan yang sama;
  7. Lengkap. Meliputi semua data akuntansi keuangan yang dapat memenuhi sevukupnya keenam tujuan kualitas tersebut.
Analisis Laporan Keuangan
Analsis laporan keuangan berarti menguraikan pos-pos laporan keuangan menjadi unit informasi yang lebih kecil, untuk melihat hubungan antara laporan keuangan dan data lainnya (kuantitatif dan kualitatif), dimana hal ini bertujuan untuk mengetahui kondisi keuangan perusahaan secara lebih dalam.
Menganalisis suatu laporan keuangan ditujukan untuk mencari tahu lebih banyak informasi yang terkandung dalam laporan keuangan tersebut. Dari analisis tersebut, dapat diketahui semua aktifitas perusahaan apakah efisien dan efektif, atau apakah rencana dan target yang telah ditetapkan manajemen telah tercapai.
Tujuan Analisis Laporan Keuangan
Secara umum analisis laporan keuangan dilakukan untuk menelusuri kemungkinan kesalahan penyajian informasi dalam suatu laporan keuangan. Oleh karena itu, hasil dari analisis laporan keuangan dapat berupa hal-hal berikut ini:
  • Kesalahan dalam proses akuntansi, seperti kesalahan pencatatan, kesalahan jumlah, kesalahan pembukuan, kesalahan perkiraan , kesalahan posting, dan kesalahan dalam menjurnal;
  • Kesalahan yang disengaja, seperti tidak mencatat harga dengan wajar, penghilangan data, dll.
Setelah mengetahui tujuan dari analisis laporan keuangan yaitu menambah informasi dari suatu laporan keuangan, maka dapat disimpulkan manfaat dari kegiatan analisis laporan keuangan yaitu sebagai berikut:
  1. Memberikan informasi yang lebih luas dan mendetail dibandingkan laporan keuangan biasa;
  2. Menelusuri kesalahan yang terdapat dalam laporan keuangan;
  3. Menunjukan indikasi ketidak-konsistenan dalam penyajian laporan keuangan;
  4. Memberikan informasi yang dibutuhkan bagi pengambil keputusan;
  5. Menunjukan peringkat perusahaan.
Contoh kasus Analisis Laporan Keuangan
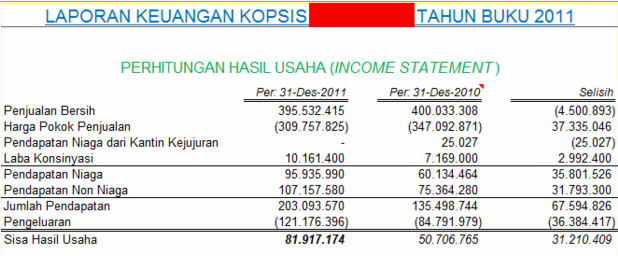
Laporan Laba Rugi KOPSIS:
Laporan Neraca KOPSIS:
Berikut ini adalah contoh analisis laporan keuangan dengan menggunakan metode Analisis Rasio. Metode Analisis Rasio adalah teknik analisis dengan membandingkan masing-masing pos laporan keuangan yang relevan atau data yang signifikan.
1.   Rasio Likuiditas
Rasio untuk mengukur kemampuan perusahaan untuk memenuhi kewajiban finansialnya dalam jangka pendek. Ada beberapa jenis rasio likuiditas, antara lain:
a.   Current Ratio
Rasio untuk mengukur kemampuan perusahaan dalam membayar kewajiban finansial jangka pendek dengan menggunakan aktiva lancar.
Rumus menghitung Current Ratio:
Current Ratio = Aktiva Lancar / Hutang lancar X 100%
Current Ratio KOPSIS 2011 = 398.721.769 / 131.599.802 X 100%
                                          = 3,02%
b.   Cash Ratio
Rasio untuk mengukur kemampuan perusahaan dalam membayar kewajiban finansial jangka pendek dengan menggunakan kas yang tersedia dan berikut surat berharga atau efek jangka pendek.
Rumus menghitung Cash Ratio:
Cash Ratio = Kas / Hutang lancar X 100%
Cash Ratio KOPSIS 2011 = 2.615.000 / 131.599.802 X 100%
                                      = 0,01%
c.   Quick ratio atau Acid Test Ratio
Rasio untuk mengukur kemampuan perusahaan dalam membayar kewajiban finansial jangka pendek dengan menggunakan aktiva lancar yang lebih liquid (liquid assets)
Rumus menghitung Quick Ratio:
Quick Ratio = (Aktiva Lancar - Persediaan) / Hutang Lancar X 100%
Quick Ratio KOPSIS 2011 = 313.819.500 / 131.599.802 X 100%
                                       = 2,38%
2.   Rasio profitabilitas atau Rentabilitas
Rasio untuk mengatur seberapa besar kemampuan perusahaan memperoleh laba dalam hubungannya dengan nilai penjualan, aktiva, dan modal sendiri. Ada beberapa jenis rasio profitabilitas, antara lain:
a.   Gross Profit Margin
Rasio untuk mengukur kemampuan perusahaan dalam mendapatkan laba kotor dari penjualan.
Rumus menghitung Gross profit Margin:
GPM = (Penjualan Netto - HPP) / Penjualan Netto X 100%
GPM KOPSIS 2011 = (395.532.415 - 309.757.825) / 395.532.415 X 100%
                              = 0,21%
b.   
3.   Raiso Solvabilitas
Raiso untuk mengukur seberapa besar kemampuan perusahaan memenuhi semua kewajiban finansial jangka panjang. Ada beberapa jenis rasio solvabilitas, antara lai:
a.   Total Debt to Assets Ratio
Rasio untuk mengukur kemampuan perusahaan dalam menjamin hutang-hutangnya dengan sejumlah aktiva yang dimilikinya.
Rumus menghitung Total Debt to Assets Ratio:
TDAR = Total Hutang / Total Aktiva X 100%
TDAR KOPSIS 2011 = 131.599.802 / 451.698.913 X 100%
                                = 0,29%
b.   Total Debt to Equity Ratio
Rasio untuk mengukur seberapa besar perusahaan dibiayai oleh pihak kreditur dibandingkan dengan equity.
Rumus menghitung Total Debt to Equity Ratio:
TDER = Total Hutang / Modal Sendiri X 100%
TDER KOPSIS 2011 = 131.599.802 / 320.099.111 X 100%
                                = 0,41%
4. Rasio Aktivitas
Rasio untuk mengukur seberapa efektif perusahaan dalam memanfaatkan sumber daya yang dimilikinya.

Sumber referensi:
Buku Petunjuk Tekhnis Administrasi Pembukuan Sistim Akuntansi. Jakarta : Pusat Koperasi "A"