Selasa, 28 Juni 2016

Penulisan 4 - Analisis Keputusan Investasi Modal

Keputusan investasi modal berhubungan dengan proses perencanaan, penentuan tujuan dan prioritas, pengaturan pembiayaan, dan penggunaan kriteria tertentu untuk memilih asset jangka panjang.
Proses pembuatan keputusan sering disebut dengan penganggaran modal. Ada dua jenis penganggaran modal, yaitu:

  • Proyek Mutually Exclusive, suatu proyek yang  jika diterima akan membuat ditolaknya alternatif proyek lainnya
  • Proyek Independen, proyek yang jika diterima atau ditolak tidak akan mempengaruhi arus kas dalam proyek lain.
Keputusan investasi modal berhubungan dengan investasi pada asset jangka panjang. Salah satu tugas manajer adalah untuk menentukan apakah investasi modal akan dapat mengembalikan investasi awal dan memberikan return yang memadai. Secara umum disepakati bahwa return yang memadai harus menutupi biaya oportunitas dari modal yang diinvestasikan. Mengingat bahwa modal investasi sering diperoleh dari sumber yang berbeda, maka return yang dihasilkan juga merupakan campuran dari biaya oportunitas berbagai sumber yang digunakan dalam permodalan. Manajer harus memilih proyek yang menjanjikan maksimalisasi kekayaan pemilik perusahaan.
Untuk membuat keputusan investasi, manajer harus memperkirakan jumlah dan waktu munculnya arus kas, menilai resiko investasi, dan mempertimbangkan pengaruh proyek terhadap laba perusahaan. Salah satu hal tersulit adalah memperkirakan arus kas karena keakuratan arus kas akan meningkatkan reliabilitas keputusan investasi. Dalam membuat proyeksi arus kas, manajer harus mengidentifikasikan dan menghitung keuntungan terkait dengan proyek yang diusulkan.
Dalam membuat suatu keputusan investasi modal terdapat dua model yang dapat digunakan, yaitu:
  • Model Discounting, secara eksplisit menggunakan nilai waktu uang
  • Model Non-Discounting, mengabaikan nilai waktu uang.
Model Discounting
  1. Net Present Value, merupakan selisih/perbedaan antara nilai sekarang aliran kas keluar yang berhubungan dengan proyek.
  2. Internal Rate of Return, adalah tingkat diskonto pada saat NPV proyek sama dengan nol.
Model Non-Discounting
  1. Payback Period, jangka waktu yang digunakan oleh perusahaan untuk mengembalikan investasi awalnya.
  2. Accounting Rate of Return, mengukur return proyek dari labanya, bukan dari arus kasnya.
Sumber referensi:

Senin, 27 Juni 2016

Tugas 4 - Struktur Modal

Menurut Farah Margaretha (2004), Struktur Modal menggambarkan pembiayaan permanen perusahaan yang terdiri atas utang jangka panjang dan modal sendiri.
Menurut Handono Mardiyanto (2009), Struktur Modal didefinisikan sebagai komposisi dan proposisi utang jangka panjang dan ekuitas (saham preferen dan saham biasa) yang ditetapkan perusahaan.
Berdasarkan beberapa referensi di atas dapat disimpulkan bahwa, Struktur Modal adalah proposi dalam menentukan  pemenuhan kebutuhan belanja perusahaan dengan sumber pendanaan jangka panjang yang berasal dari dana internal dan dana eksternal.
Teori-teori struktur modal, antara lain:

  1. Agency Theory, menyebutkan bahwa manajemen merupakan agen dari pemegang saham sebagai pemilik perusahaan. Pemegang saham berharap manajemen akan bertindak tegas atas kepentingan mereka sehingga mendelegasikan wewenang kepada agen. Biaya yang ditimbulkan dari pengawasan yang dilakukan oleh manajemen disebut biaya agensi.
  2. Signaling Theory, suatu tindakan yang diambil manajemen perusahaan yang memberi petunjuk bagi investor tentang bagaimana manajemen memandang prospek perusahaan. Perusahaan dengan prospek yang menguntungkan akan mencoba menghindari penjualan saham dan mengusahakan setiap modal baru yang diperlukan dengan cara-cara lain, termasuk penggunaan utang yang melebihi target struktur modal yang normal.
  3. Pecking Order Theory, mengansumsikan bahwa perusahaan bertujuan untuk memaksimumkan kesejahteraan pemegang saham. Perusahaan berusaha menerbitkan sekuritas pertama dari internal, retained earning, kemudian utang beresiko kecil rendah dan terakhir ekuitas. Pecking Order Theory memprediksi bahwa pendanaan utang eksternal didasarkan pada defisit pendanaan internal.
  4. Trade Off Theory, menyeimbangkan manfaat dan biaya dari penggunaan utang dalam struktur modal. Semakin besar utang yang digunakan, semakin tinggi nilai perusahaan. Struktur modal yang optimal dapat ditemukan dengan menyeimbangkan antara keuntungan penggunaan utang dengan biaya kebangkrutan.
Faktor penentu struktur modal, antara lain:
  1. Ukuran perusahaan, ukuran perusahaan merupakan salah satu faktor yang telah dipertimbangkan dalam menentukan berapa besar kebijakan keputusan pendanaan (struktur modal) dalam memenuhi ukuran atau besarnya asset suatu perusahaan. Perusahaan yang lebih besar dimana sahamnya tersebar sangat luas akan lebih berani mengeluarkan saham baru dalam memenuhi kebutuhannya untuk membiayai pertumbuhan penjualannya dibandingkan perusahaan yang lebih kecil. Sehingga semakin besar ukuran perusahaan, kecenderungan untuk memakai dan eksternal juga semakin besar.
  2. Profitabilitas, Pada umumnya, perusahaan yang memiliki tingkat keuntungan tinggi menggunakan utang yang relatif kecil. Tingkat keuntungan yang tinggi memungkinkan untuk memperoleh sebagian besar pendanaan dari laba ditahan. Dalam hal ini perusahaan akan cenderung memilih laba ditahan untuk membiayai sebagian besar kebutuhan pendanaan. Sehingga dapat disimpulkan, semakin tinggi ROE, maka semakin kecil proporsi utang di dalam struktur modal perusahaan.
  3. Likuiditas, semakin besar likuiditas (Current Ratio) perusahaan maka struktur modalnya (hutang) akan semakin berkurang karena perusahaan yang mempunyai aktiva lancar yang besar memiliki kemampuan untuk membayar hutangnya lebih besar. Dengan aktiva lancar yang besar ini, perusahaan akan lebih memilih untuk mendanai kegiatan usahanya dengan modal sendiri.
  4. Struktur Aktiva,  peningkatan aset yang diikuti peningkatan hasil operasi akan semakin menambah kepercayaan pihak luar terhadap perusahaan. Dengan meningkatnya kepercayaan pihak luar (kreditor) terhadap perusahaan, maka proporsi hutang akan semakin lebih besar daripada modal sendiri.
Contoh kasus Struktur Modal:
Di bawah ini merupakan Struktur Modal PT. BTS
Analisis:
Berdasarkan analisa yang dilakukan terhadap struktur modal PT. BTS di atas, dapat disimpulkan bahwa PT. BTS lebih banyak menggunakan modal sendiri daripada modal yang berasal dari utang jangka panjang. Hal tersebut dapat dilihat dari perbandingan prosentase, yaitu modal eksternal sebesar 20%, sedangkan modal sendiri sebesar 80%.
Dapat dikatakan PT. BTS merupakan perusahaan yang memiliki struktur modal yang baik, karena penggunaan modal sendiri lebih besar daripada modal yang bersal dari hutang jangka panjang,

Sumber referensi:

Senin, 02 Mei 2016

Penulisan 3 - Analisis Sumber dan penggunaan Kas

Pengertian:
Analisis sumber dan penggunaan kas merupakan alat analisa finansial yang menggambarkan dari mana kas berasal dan untuk apa kas tersebut digunakan. Analisis ini cukup penting bagi manajemen untuk digunakan sebagai dasar dalam merencanakan kebutuhan kas di masa yang akan datang dan kemungkinan sumber-sumber yang ada, atau dengan kata lain sebagai dasar perencanaan dan peramalan kebutuhan kas
Bagi kreditor atau Bank, laporan sumber dan penggunaan kas ini dapat dijadikan bahan penilaian terhadap kemampuan perusahaan dalam melola kas, membayar bunga, maupun mengembalikan pinjaman.
selain itu kas berperan penting dalam kelancaran kegiatan operasional perusahaan. Sebab, kas merupakan salah satu unsur modal yang paling tinggi likuiditasnya, sehingga semakin besar jumlah kas yang dimilik oleh perusahaan, maka akan semakin tinggi pula tingkat likuiditas perusahaan tersebut. dengan memperhatikan hal tersebut maka kas harus direncanakan dan diawasi dengan baik, semua sumber dan penggunaannya.

Sumber Penerimaan Kas
  1. Hasil penjualan investasi jangka panjang
  2. penjualan, emisis saham atau adanya tambahan modal dari pemilik dalam bentuk kas
  3. pengeluaran surat tanda bukti hutang (wesel, obligasi)
  4. bertambahnya hutang (kewajiban) baik jangka pendek maupun jangka panjang
  5. adanya penurunan atau berkurangnya aktiva lancar selain kas yang diimbangi dengan adanya penerimaan kas
  6. adanya penerimaan kas karena sewa, bunga atau deviden dari investasinya, sumbangan, hadiah, dan restitusi pajak

Alokasi Penggunaan Kas
  1. pembelian saham atau obligasi sebagai investasi jangka pendek maupun jangka panjang
  2. penarikan kembali saham yang beredar maupun pengambilan (prive) oleh pemilik
  3. pelunasan atau pembayaran angsuran hutang
  4. pembelian barang dagang secara tunai
  5. pembayaran biaya operasional perusahaan
  6. pengeluaran kas untuk pembayaran deviden, pajak, denda, dan sebagainya.
Sumber referensi:

Tugas 3.2 - Analisa Break Event Point

Analisa Break Event Point
Pengertian:
Break Event Point (BEP) adalah suatu teknik analisa untuk menyatakan volume penjualan dimana total penghasilan tepat sama besarnya dengan total biaya, sehingga perusahaan tidak memperoleh keuntungan dan juga tidak menderita kerugian.
BEP ditinjau dari konsep Contribution Margin menyatakan bahwa volume penjualan dimana Contribution Margin tepat sama besarnya dengan total biaya tetapnya.
Manfaat Break Event Point:
Manfaat BEP antara lain:
  1. alat perencanaan untuk menghasilkan laba
  2. memberikan informasi mengenai berbagai tingkat volume penjualan, serta hubungannya dengan kemungkinan memperoleh laba menurut tingkat penjualan yang bersangkutan
  3. Mengevaluasi laba dari perusahaan secara keseluruhan
  4. Mengganti sistem laporan yang tebal dengan grafik yang mudah dipahami.
Contoh Kasus:
Pada proses produksinya, PT. AMUP mengeluarkan biaya tetap sebesar 450.000 dan biaya variabel per unit yaitu 60. PT AMUP menjual produknya dengan harga 120 per unit. Sedangkan produksi maksimal sebesar 15.000. Hitunglah BEP berdasarkan unit yang diproduksi dan berdasarkan harga penjualannya!
Jawaban:
  • BEP Quantitiy
BEP(Q) = FC / (P-V)
Keterangan:
FC = Fixed Cost (Biaya tetap)
P = Price (Harga penjualan per unit)
V = Varible Cost (biaya variabel per unit)
BEP(Q) = 450.000 / (120 - 60)
BEP(Q) = 7500

  • BEP Price
BEP(P) = FC / (1 - TVC / S)
Keterangan:
FC = Fixed Cost (Biaya tetap)
TVC = Total Variable Cost (VC X Q)
TVC = 60 X 15.000 = 900.000
S = Sales (nilai penjualan = P X Q)
S = 120 X 15.000 = 1.800.000
BEP(P) = 450.000 / (1 - 900.000 / 1.800.000)
BEP(P) = 450.000 / 0,5
BEP(P) = 900.000

Contribution Margin Ratio = 1 - TVC / S = 1 - 900.000 / 1.800.000 = 0,5 = 50%
Analisis:
Setiap perubahan penjualan akan mengakibatkan perubahan terhadap Fixed Cost sebesar 50%

Margin of Safety:
Angka yang menunjukan jarak antara penjualan yang direncanakan dengan penjualan pada titik Break Event Point.
Margin of Safety = (Penjualan direncanakan - Penjualan BEP) / Penjualan direncanakan X 100%
Margin of Safety = (1.800.000 - 900.000) / 1.800.000 X 100%
Margin of Safety = 50%

Sumber referensi:

Tugas 3.1 - Analisis Sumber & Penggunaan Modal Kerja

Analsis Sumber & Penggunaan Modal Kerja
Pengertian:
Analisis sumber dan penggunaan modal kerja adalah analisis laporan keuangan yang bertujuan untuk mendapatkan informasi tentang perubahan modal kerja perusahaan serta sebab-sebab perubahan tersebut pada suatu periode. Informasi yang dihasilkan sangat penting untuk menilai kemampuan perusahaan dalam mengelola dana (modal kerja) untuk membiayai operasional perusahaan.
Modal kerja yang dimaksud adalah modal kerja bersih, yaitu selisih lebih aktiva lancar di atas utang lancar.
Contoh Kasus:
PT. BLUE OCEAN mempunyai laporan perubahan neraca sebagai berikut:
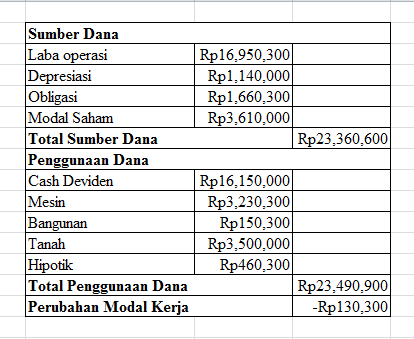
Diketahui laba operasi yang diperoleh PT BLUE OCEAN sebesar Rp 16.950.300. Buatlah Laporan Sumber dan Penggunaan Dana dalam artian modal kerja berikut analisisnya!
Jawaban:
Pertama-tama buat lebih dahulu laporan perubahan modal kerja untuk dibandingkan dengan laporan sumber dan penggunaan modal kerja. nilai-nilai dari laporan ini berasal dari saldo akun-akun yang menjadi unsur-unsur pembentuk modal kerja pada neraca diatas.
PT. BLUE OCEAN
Laporan Perubahan Modal Kerja
Periode 2009 - 2010
Analisis:
Dari laporan perubahan modal kerja diatas, diketahui bahwa terjadi penurunan modal dari tahun 2009 ke tahun 2010 yaitu sebesar Rp 130.300 dengan rincian modal kerja pada tahun 2009 dan 2010 masing-masing Rp 10.240.300 dan Rp 10.110.000.
Berikutnya susun laporan sumber dan penggunaan modal kerja. Nilai-nilai dari laporan ini berasal dari saldo perubahan akun-akun yang menjadi unsur-unsur pembentuk modal kerja pada laporan perubahan neraca periode 2009-2010 diatas.
PT. BLUE OCEAN
Laporan Sumber dan Penggunaan Modal Kerja
Periode 2009 -2010
Analisis:
Karena jumlah sumber lebih kecil dari penggunaan yaitu sebesar Rp 130.300, maka selisih tersebut mempunyai efek negatif terhadap modal kerja dan berarti ada penurunan modal kerja sebesar Rp 130.300.

Sumber referensi:
Modul Praktikum Manajemen Keuangan 2 Tahun 2015 (Laboratorium Manajemen Menengah) Universitas Gunadarma.

Senin, 11 April 2016

Tugas 2 - Analisis Rasio Laporan Keuangan


Hitunglah Analisis rasio laporan keuangan likuiditas, solvabilitas, dan aktivitas berdasarkan laporan keuangan PT Maju di atas!
A. Rasio Likuiditas
Rasio untuk mengukur kemampuan perusahaan untuk memenuhi kemampuan finasialnya dalam jangka pendek.
  • Current Ratio
Rasio untuk mengukur kemampuan perusahaan dalam membayar kewajiban finansial jangka pendek dengan menggunakan aktiva lancar.
Current Ratio = Aktiva Lancar / Hutang Lancar X 100%
Rp 139.808.500 / Rp 48.550.000 X 100% = 2,87%
  • Cash Ratio
Rasio untuk mengukur kemampuan perusahaan dalam membayar kewajiban finansial jangka pendek dengan menggunakan kas yang tersedia dan berikut surat berharga atau efek jangka pendek.
Cash Ratio = (Kas + Efek) / Hutang lancar X 100%
Rp 78.300.000 / Rp 48.550.000 X 100% = 1,61%
  • Quick Ratio
Rasio untuk mengukur kemampuan perusahaan dalam membayar kewajiban finansial jangka pendek dengan menggunakan aktiva lancar yang lebih liquid (Liquid Asset).
Quick Ratio = (Kas + Efek + Piutang) / Hutang Lancar X 100% 
Rp 134.213.500 / Rp 48.550.000 X 100% = 2,76%

B. Rasio Solvabilitas
Rasio untuk mengukur seberapa besar kemampuan perusahaan memenuhi semua kewajiban finansial jangka panjang.
  • Total Debt to Assets Ratio
Rasio untuk mengukur kemampuan perusahaan dalam menjamin hutang-hutangnya dengan sejumlah aktiva yang dimilikinya.
Total Debt to Assets Ratio = Total Hutang / Total Aktiva X 100%
Rp 294.408.000 / Rp 373.808.500 X 100% = 0,78%
  • Total Debt to Equity Ratio
Rasio untuk mengukur seberapa besar perusahaan dibiayai oleh pihak kreditur dibandingkan dengan equity.
Total Debt to Equity Ratio = Total Hutang / Modal Sendiri X 100%
Rp 294.408.000 / Rp 79.400.500 X 100% = 3,7%

C. Rasio Aktivitas
Rasio untuk mengukur seberapa efektif perusahaan dalam memanfaatkan sumber daya yang dimilikinya.
  • Total Asset Turn Over
Rasio untuk mengukur tingkat perputaran total aktiva terhadap penjualan.
Total Asset Turn Over = Penjualan / Total Aktiva X 100%
Rp 75.000.000 / Rp 373.808.500 X 100% = 0,20%
  • Fixed Asset Turn Over
Rasio untuk mengukur perbandingan antara aktiva tetap yang dimiliki terhadap penjualan.
Fixed Asset Turn Over = Penjualan / Aktiva Tetap X 100%
Rp 75.000.000 / Rp 234.000.000 X 100% = 0,32%
  • Average Collection Period ratio
Rasio untuk mengukur berapa lama waktu yang dibutuhkan oleh perusahaan dalam menerima seluruh tagihan dari konsumen.
Average Collection Period Ratio = Piutang X 365 / penjualan X 100%

Sumber referensi:

Minggu, 10 April 2016

Penulisan 2 - Analsis Rasio Keuangan

A. Pengertian Analisis Rasio Keuangan
          Analisis rasio keuangan adalah membandingkan angka-angka yang ada dalam laporan keuangan untuk mengetahui posisi keuangan suatu perusahaan serta menilai kinerja manajemen dalam suatu periode tertentu.
     Irawati (2005 : 22) berpendapat rasio keuangan merupakan teknik analisis dalam bidang manajemen keuangan yang dimanfaatkan sebagai alat ukur kondisi keuangan suatu perusahaan dalam periode tertentu, ataupun hasil-hasil usaha dari suatu perusahaan pada suatu periode tertentu dengan jalan membandingkan dua buah variabel yang diambil dari laporan keuangan perusahaan, baik daftar neraca maupun laba rugi.

B. Jenis-Jenis Rasio Keuangan
       Pada umumnya terdapat bermacam-macam rasio keuangan, penggunaannya tergantung kepada tujuan kepentingan dan pemanfaatannya. Perbedaan jenis perusahaan juga dapat menimbulkan perbedaan penggunaan rasio-rasionya. Berikut ini bentuk-bentuk rasio keuangan:
1). Rasio Likuditas
Rasio yang menunjukkan kemampuan perusahaan untuk memenuhi kewajiban jangka pendek. Dalam rasio likuiditas, analisis dapat dilakukan dengan menggunakan bentuk-bentuk rasio berikut:
  • Current Ratio (Rasio Lancar)
Rasio untuk mengatur kemampuan perusahaan dalam membayar kewajiban jangka pendek dengan aktiva lancar yang tersedia.
Current Ratio = Aktiva Lancar / Hutang Lancar X 100%
  • Quick Ratio (Rasio Cepat)
Rasio yang menunjukan kemampuan perusahaan dalam membayar kewajiban jangka pendek tanpa memperhitungkan nilai persediaan.
Quick Ratio = (Aktiva Lancar - Persediaan) / Hutang Lancar X 100%

2). Rasio Solvabilitas
Rasio yang menunjukan kemampuan perusahaan untuk memenuhi seluruh kewajibannya baik jangka pendek maupun jangka panjang. Berikut ini rasio-rasio yang digunakan:
  • Total Debt to Asset Ratio
Rasio yang mengukur seberapa besar aktiva perusahaan dibiayai oleh utang atau seberapa besar hutang perusahaan berpengaruh terhadap pengelolaan aktiva.
Total Debt to Asset Ratio = Total Hutang / Total Aktiva X 100%
  • Total Debt to Equity Ratio
Rasio yang menunjukan hubungan antara jumlah utang jangka panjang dengan jumlah modal sendiri yang diberikan oleh pemilik perusahaan, guna mengetahui jumlah dana yang disediakan kreditur dengan pemilik perusahaan.
Total Debt to Equity Ratio = Total Hutang / Modal Sendiri X 100%

3). Rasio Profitabilitas
Rasio yang menunjukan tingkat perolehan (keuntungan) dibandingkan dengan penjualan atau aktiva.
  • Gross Profit Margin
Ukuran prosentase dari setiap hasil sisa penjualan sesudah perusahaan membayar harga pokok penjualan.
Gross Profit Margin = Laba Kotor / Penjualan X 100%
  • Operating Profit Margin
Ukuran prosentase dari setiap hasil sisa penjualan sesudah semua biaya dan pengeluaran lain dikurangi kecuali bunga dan pajak.
Operating Profit Margin = Laba Sebelum Pajak / Penjualan X 100%
  • Net Profit Margin
Ukuran prosentase dari setiap hasil sisa penjualan sesudah dikurangi semua biaya dan pengeluaran, termasuk bunga dan pajak.
Net Profit Margin = Laba Setelah Pajak / Penjualan X 100%

4). Rasio Aktivitas
Rasio yang digunakan untuk mengukur efisiensi/efektifitas perusahaan dalam menggunakan aktiva yang dimilikinya. Dalam analisa aktivitas rasio yang digunakan adalah:
  • Inventory Turn-Over Ratio
Rasio untuk mengukur aktivitas atau likuditas dari persediaan perusahaan.
Inventory Turn-Over Ratio = Harga Pokok Penjualan / Persediaan X 1 Kali
  • Total Asset Turn-Over Ratio
Perputaran total aktiva menunjukan efisiensi dimana perusahaan menggunakan seluruh aktivanya untuk menghasilkan penjualan.
Total Asset Turn-Over Ratio = Penjualan / Modal Aktiva X 1 Kali

5). Rasio Investasi
Rasio yang menunjukan rasio investasi dalam surat berharga atau efek, khusunya saham dan obligasi.

Sumber referensi: